Comment les organismes de bienfaisance utilisent-ils les subventions aux donataires non reconnus dans leur travail?

Depuis le milieu de l’année 2022, les organismes de bienfaisance canadiens peuvent fournir de l’argent ou des ressources aux organismes qui ne sont pas des organismes de bienfaisance enregistrés ou d’autres « donataires reconnus », ainsi qu’à des particuliers. Nous étudions l’utilisation par les organismes de bienfaisance de cette nouvelle option au cours de ses deux premières années et demi d’existence.
Depuis le 23 juin 2022, avec l’adoption de la Loi no 1 d’exécution du budget de 2022, les organismes de bienfaisance peuvent accorder des subventions aux donataires non reconnus (DNR). Cela permet aux organismes de bienfaisance d’offrir un soutien monétaire et matériel aux DNR, à condition de pouvoir s’assurer que les donataires utilisent exclusivement ce soutien pour réaliser des activités caritatives qui contribuent aux fins de bienfaisance de l’organisme de bienfaisance subventionnaire.
Avant ce changement, les organismes qui souhaitaient travailler avec un DNR devaient le traiter comme un intermédiaire, ce dernier réalisant des activités au nom de l’organisme de bienfaisance qui le soutenait, et ce, sous sa direction et son contrôle.
Ces lourdes exigences en matière de responsabilisation, imposées à la fois à l’organisme de bienfaisance et au DNR, limitaient considérablement leurs possibilités de collaboration.
Les nouvelles règles permettent aux organismes de bienfaisance de soutenir les propres activités des DNR (c.-à-d. non à titre d’intermédiaires) d’une façon qui ressemble davantage aux modalités du soutien offert par les organismes de bienfaisance aux donataires reconnus, bien que le soutien des DNR soit assorti d’exigences supplémentaires en matière de responsabilisation. Ces nouvelles règles visent à faciliter le travail des organismes de bienfaisance avec les DNR en réduisant le fardeau administratif pour les deux parties, en améliorant la souplesse et la réceptivité, l’utilisation de l’expertise des partenaires, et en promouvant de vrais partenariats.
Dans le cadre des nouvelles règles, les organismes de bienfaisance qui accordent des subventions aux DNR doivent déclarer celles supérieures à 5 000 $ dans leur formulaire annuel T3010, Déclaration de renseignements pour les organismes de bienfaisance enregistrés, et dans le nouveau formulaire T1441, Versements admissibles : Subventions à des donataires non reconnus (organisations donataires). Dans cette fiche d’information, nous utilisons ces données pour étudier l'utilisation par les organismes de bienfaisance de cette nouvelle option au cours de ses deux premières années et demi d’existence.
NOUVELLE FICHE
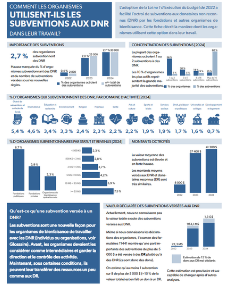
Cette fiche d’information présente des données détaillées sur les subventions accordées aux donataires non reconnus depuis 2022.
Imagine Canada et Connexion subvention souhaitent remercier Mastercard ChangeworksMC de son soutien de la production des données utilisées dans cette fiche d’information.
Le nombre d’organismes de bienfaisance qui accordent des subventions aux DNR est en hausse, de même que le nombre et la valeur des subventions. En 2024, 2,7 % des organismes de bienfaisance ont accordé des subventions à des DNR, soit 0,4 % de plus qu’en 2022. Le nombre de subventions a également augmenté, en passant de 2 800 à 30 900 au cours de la même période. Les problèmes dans la production des déclarations compliquent la détermination du montant exact des subventions des organismes de bienfaisance, mais leurs montants déclarés sont passés de 22,3 millions $ à 1,3 milliard $ au cours de cette période.
Les organismes de bienfaisance qui accordent des subventions aux DNR sont plus variés qu’on pouvait s’y attendre. Ce sont les organismes subventionnaires et de collecte de fonds qui ont le plus tendance à accorder des subventions aux DNR, mais les organismes de bienfaisance œuvrant dans d'autres domaines d’activité, plus particulièrement le développement international et l’aide internationale, l’éducation et la recherche, et la protection de l’environnement, en accordent également. Il n’est sans doute pas surprenant que la probabilité de l’octroi de subventions augmente régulièrement en fonction des revenus.
Par comparaison avec le soutien accordé aux donataires reconnus (c.-à-d. des dons), les subventions aux DNR constituent une proportion relativement modeste du soutien accordé. Dans l’ensemble, les subventions représentent environ 8 % de la valeur du soutien offert aux donataires (c.-à-d. aux donataires reconnus et non reconnus). Approximativement deux tiers des organismes de bienfaisance qui accordent des subventions aux DNR font également des dons aux donataires reconnus. Ces organismes de bienfaisance consacrent habituellement environ un tiers de leur soutien aux DNR et deux tiers de celui-ci aux donataires reconnus.
La majorité des subventions sont des contributions monétaires aux organismes qui exercent leur activité au Canada. Bien qu’à peu près un tiers des subventions soient accordées à des particuliers, les organismes reçoivent environ neuf dixièmes de la valeur totale des subventions accordées aux DNR. Presque toutes les subventions sont monétaires, le soutien en nature ne représentant que 1 % de la valeur des subventions. Un peu plus de deux cinquièmes de la valeur totale des subventions sont octroyés aux DNR situés à l’étranger.
La qualité de la déclaration des données peut être problématique. Globalement, près de la moitié des organismes de bienfaisance ayant indiqué avoir accordé des subventions à des DNR semblent avoir communiqué des renseignements incomplets sur cette activité. En outre, une partie importante des subventions déclarées semble avoir été octroyée à des donataires reconnus plutôt qu’à des donataires non reconnus (c.-à-d. qu’en fait, ce sont des dons et non des subventions).
Les déclarations à l’ARC permettent de recueillir des renseignements sur les subventions aux DNR dans plusieurs parties du formulaire T3010 et dans le formulaire T1441 pour les subventions supérieures à 5 000 $. Globalement, environ 5 % des organismes de bienfaisance donnent certaines indications sur leurs subventions aux DNR, mais la majorité de ces déclarations contiennent un type ou un autre d’incohérence. Par exemple, environ un tiers des organismes indiquant avoir accordé des subventions déclarent des dépenses à la ligne 5045, mais sans les détailler aux lignes 5840 à 5843, ou sans produire un formulaire T1441.
Voilà pourquoi nous avons créé un algorithme en tirant parti de toutes les questions relatives aux DNR pour recenser de manière plus fiable les organismes de bienfaisance que nous croyons avoir réellement accordé des subventions aux DNR et pour estimer le montant de ces subventions. Ces règles ont réduit d’environ la moitié notre estimation du nombre d’organismes de bienfaisance ayant octroyé des subventions, mais ont augmenté leurs montants de 15 à 30 pour cent, selon l’année.
En plus de ces problèmes, de nombreuses contributions déclarées comme étant des subventions sont, en fait, des dons à des donataires reconnus. Nous sommes en train de revoir nos estimations de la proportion de la valeur totale des subventions qui devraient être classées dans une autre catégorie.
Vous voulez approfondir votre connaissance des données sur les donataires non reconnus? Restez à l’affût du lancement de la plateforme Écosystème d'information sur le financement dans Connexion subvention au cours des prochains mois. La plateforme présentera un examen exhaustif du versement des fonds au Canada. Pour en savoir plus, abonnez-vous au Fureteur de fonds ou communiquez avec nous à l’adresse [email protected].
FAQ
Les donataires reconnus (DR) sont de nombreux types d’organismes différents, notamment :
- les organismes de bienfaisance enregistrés
- les associations canadiennes enregistrées de sport amateur
- les organisations journalistiques enregistrées
- certaines sociétés d’habitation fournissant des logements abordables aux personnes âgées
- les municipalités ou les organismes publics remplissant une fonction gouvernementale
- certaines universités situées à l’étranger
- les gouvernements provinciaux et fédéral
- les organismes de bienfaisance situés à l’étranger qui ont reçu un don de Sa Majesté du chef du Canada au cours des deux dernières années
- l’Organisation des Nations Unies et ses organismes
Les donataires reconnus en vertu de la loi fédérale sont admissibles à recevoir des dons d’organismes de bienfaisance enregistrés et à remettre des reçus pour les dons de bienfaisance.
Les donataires non reconnus (DNR) sont les particuliers et les organismes qui ne relèvent pas des catégories ci-dessus. Par conséquent, ils ne sont pas admissibles à recevoir des dons d’organismes de bienfaisance enregistrés, mais la nouvelle loi les autorise à recevoir des subventions — à condition que ces subventions appuient des activités caritatives qui réalisent les fins de bienfaisance de l’organisme de bienfaisance enregistré subventionnaire.
Bien que le terme subvention soit utilisé depuis longtemps de manière générique pour désigner le financement d’autres organismes et de particuliers par les fondations, la Loi de l’impôt sur le revenu qualifie depuis toujours les transferts aux donataires reconnus de dons. Lors de l’adoption des nouvelles règles, le terme subvention a été choisi pour désigner cette nouvelle forme de soutien des donataires non reconnus. Autrement dit, du moins du point de vue juridique et aux fins de la production des déclarations à l’Agence du revenu du Canada, le terme subvention n’est pas générique et désigne précisément le soutien des DNR.
En vertu des nouvelles règles, un organisme de bienfaisance qui accorde une subvention appuie les propres activités d’un DNR. Auparavant, les organismes de bienfaisance fournissaient des ressources à un DNR pour réaliser le programme de l’organisme subventionnaire, sous la direction et le contrôle de ce dernier. Les organismes de bienfaisance peuvent maintenant accorder des subventions à l’appui d’activités qu’ils n’ont pas conceptualisées et ne sont plus tenus de démontrer qu’ils en assurent la direction et le contrôle, c’est-à-dire qu’ils ne doivent plus exercer leur autorité sur les décisions importantes ou surveiller, superviser et donner en permanence des instructions afin de contrôler ces activités.
Cela ne revient cependant pas à dire qu’aucune responsabilité n’incombe aux organismes de bienfaisance quand ils accordent des subventions aux DNR. Bien qu’une activité ainsi soutenue soit toujours légalement celle d’un DNR sur le plan juridique, l’organisme de bienfaisance doit démontrer que cette activité réalise ses propres fins de bienfaisance et que les ressources fournies sont utilisées exclusivement pour les activités caritatives permettant de réaliser ces fins. Point important, l’organisme de bienfaisance doit conserver une documentation suffisante pour démontrer le respect de ces conditions. De nombreux processus de déclaration et de paiement peuvent être en réalité très semblables à ceux utilisés dans le travail par l’entremise d’intermédiaires, mais ils visent à servir de mesures de gestion des risques et de responsabilisation, et non de mesures de direction et de contrôle.
Les nouvelles règles ont été adoptées en réponse aux critiques de longue date des exigences précédentes qui ne permettaient pas aux organismes de bienfaisance de faire des dons aux DNR et qui les contraignaient à les traiter comme des intermédiaires qui réalisaient leurs activités caritatives. Ces critiques, axées principalement, mais non exclusivement, sur la collaboration avec les DNR situés à l’étranger, qualifiaient depuis longtemps les règles en vigueur de lourdes et rigides. Il était également reproché à ces règles de créer un déséquilibre des pouvoirs dans ces relations de travail et d’empêcher fréquemment les organismes de bienfaisance de tirer pleinement parti des connaissances, de l’expertise et des capacités des DNR. En outre, elles étaient critiquées pour leur complication excessive des tentatives de travailler en collaboration dans le cadre d’un réseau ou d’un arrangement semblable.
Ces opinions très répandues ont occupé une place importante dans les témoignages devant le Comité sénatorial spécial sur le secteur de la bienfaisance et ont contribué à orienter son rapport de 2019, intitulé Catalyseur du changement : une feuille de route pour un secteur de la bienfaisance plus robuste, qui a recommandé de se concentrer désormais sur la responsabilité en matière de dépenses et de délaisser la direction et le contrôle. Le Comité consultatif sur le secteur des organismes de bienfaisance a réitéré cette recommandation dans son premier rapport à la ministre du Revenu national, au début de l’année 2021. Ce rapport, suivi d’un projet de loi d’intérêt public proposant un nouveau cadre pour soutenir les DNR, a été adopté par le Sénat, mais est mort au Feuilleton quand le Parlement a été dissous pour l’élection fédérale de 2021. Ensuite, dans le budget de 2022, le gouvernement a annoncé son intention de modifier la Loi sur l’impôt sur le revenu pour accroître le soutien que les organismes de bienfaisance pouvaient offrir aux DNR, mettant ainsi en œuvre « l’esprit » du projet de loi S-216, un projet de loi très semblable réintroduit après l’élection et alors à l’étude par le Parlement.